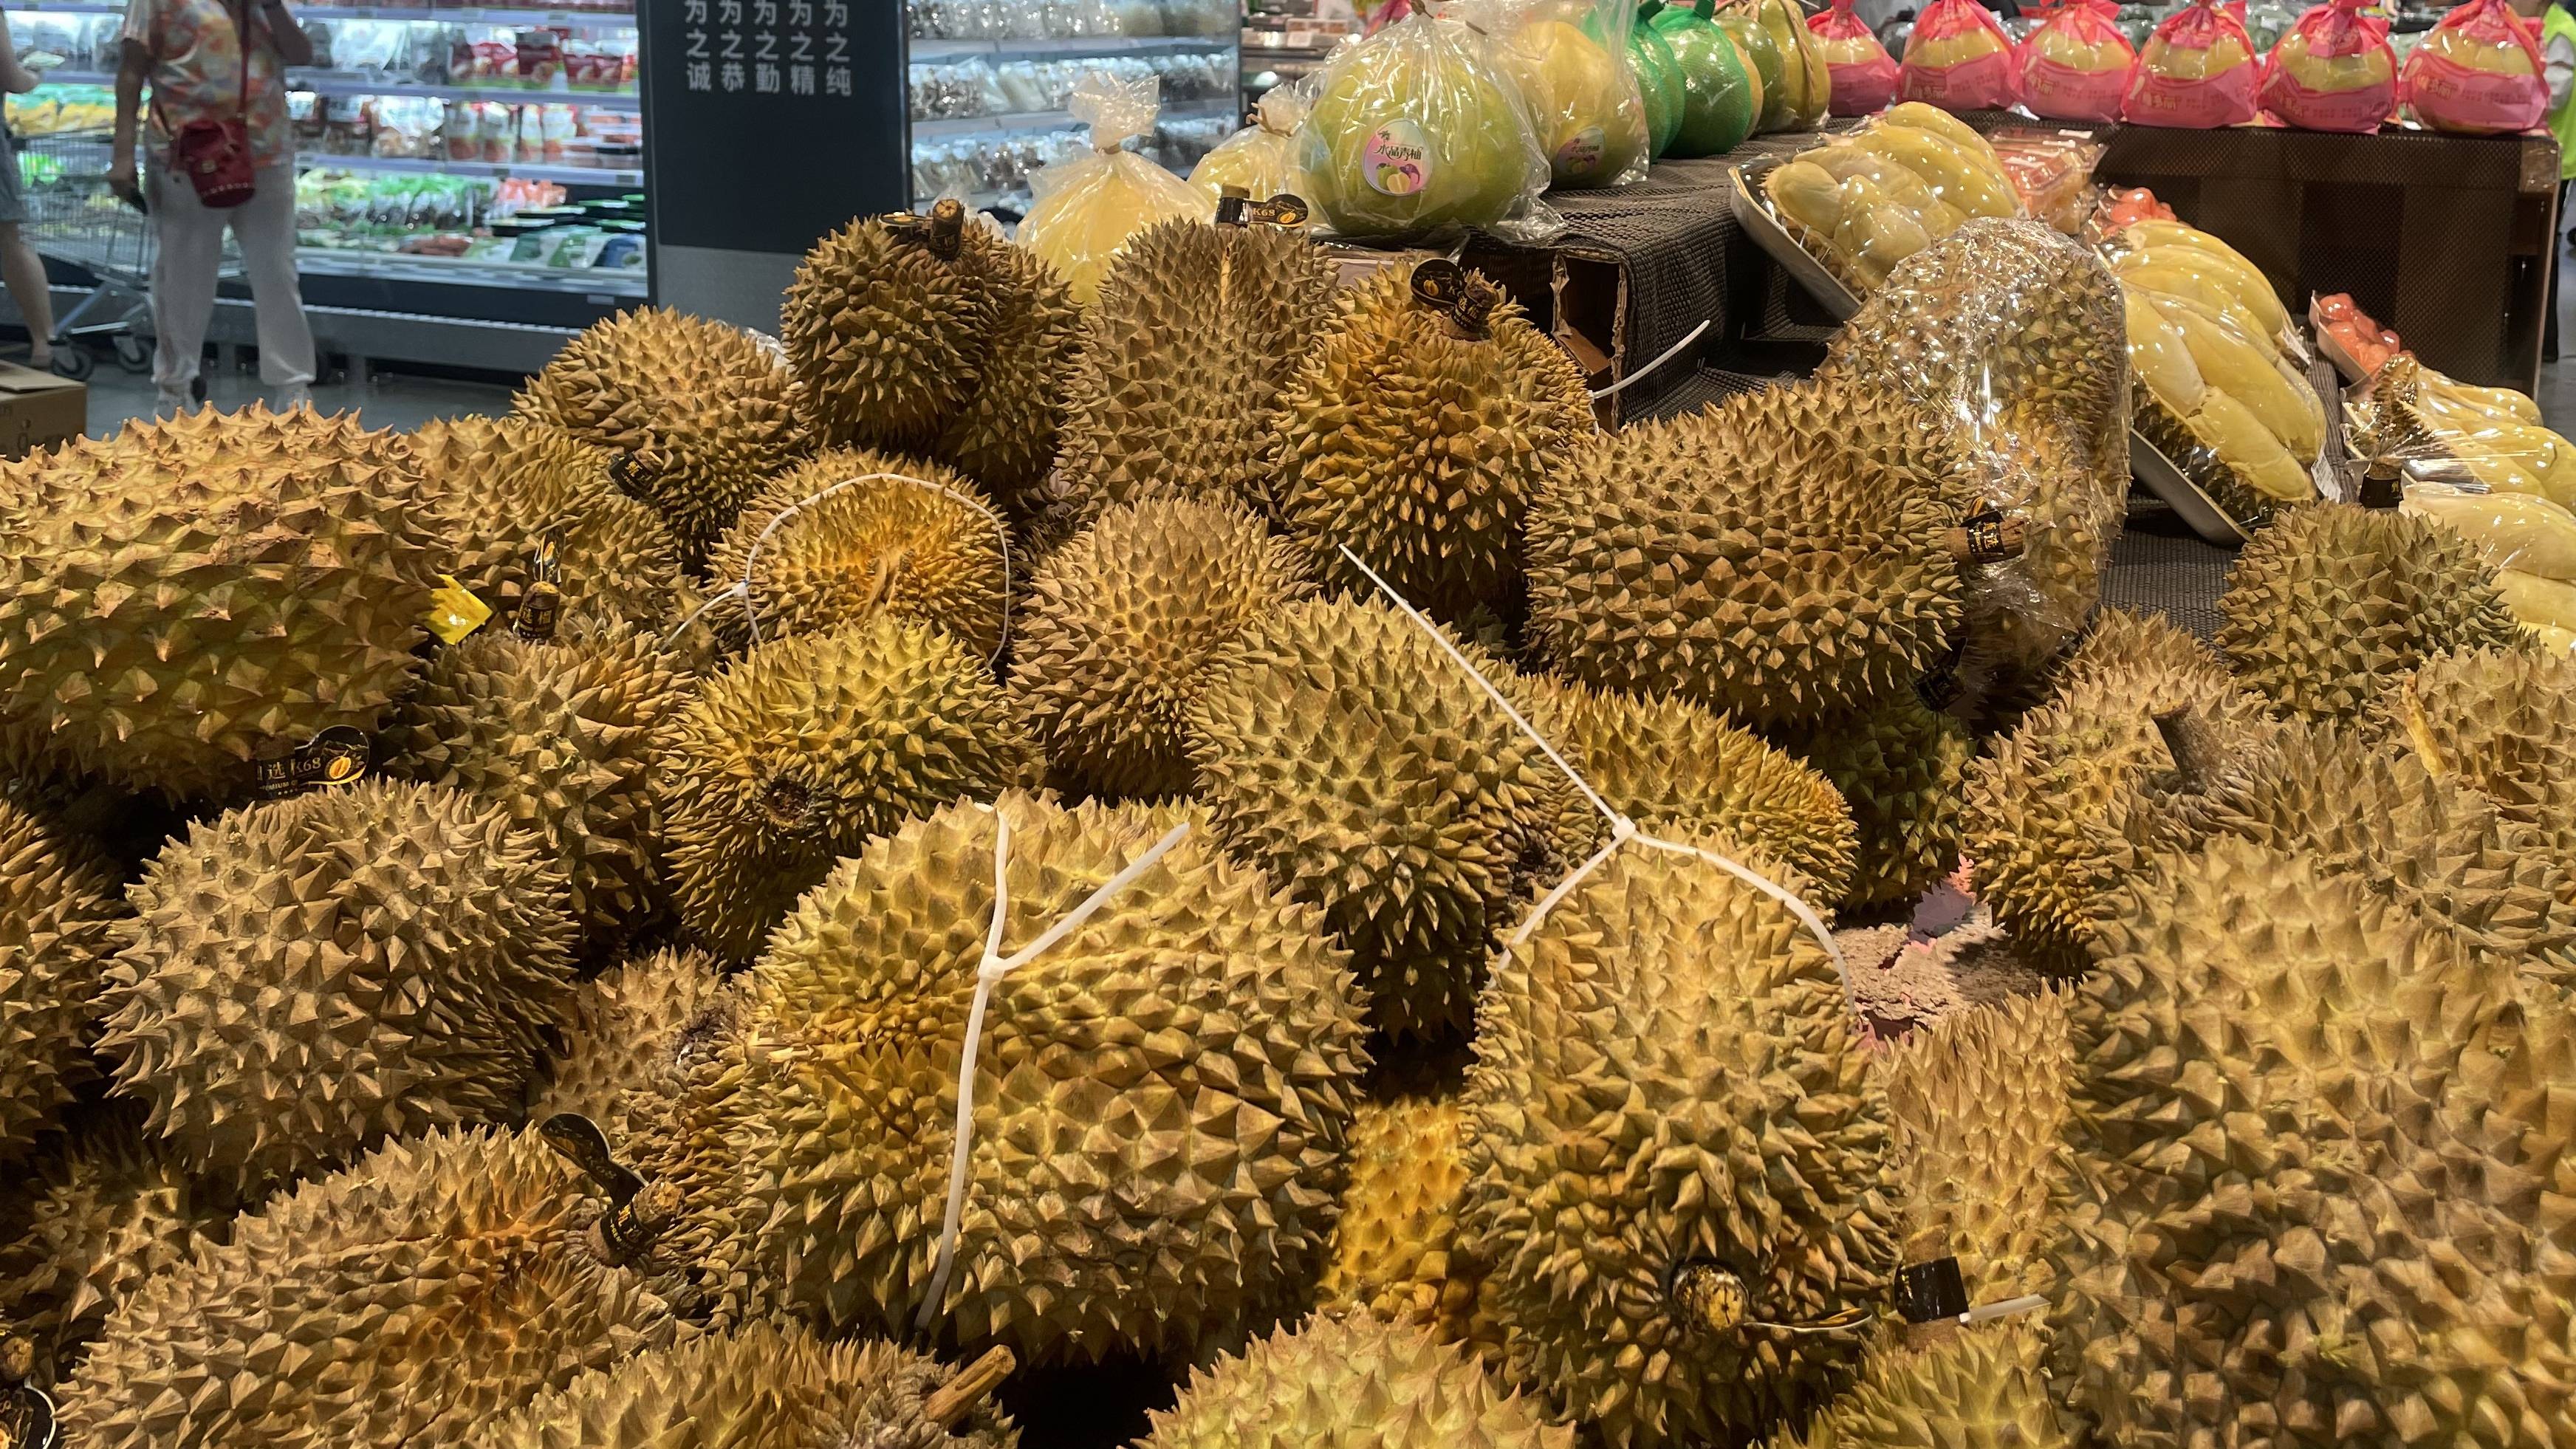
小文是位 “旗帜鲜明” 的榴莲爱好者,但在过去,她很少主动购买榴莲。在她看来,这种动辄上百元的水果是一种偶尔用来犒劳自己的奢侈消费,“类似于吊在驴前面的胡萝卜,偶尔吃一次更能品尝出它的美味”。
今年夏天,她偶然刷到小区楼下水果店的直播:花 99 元就能买到一个 4-5 斤的榴莲。商家会将榴莲提前开好装盒,再直接送到家门口。这样的价格和服务让她很兴奋,购买榴莲的次数逐渐多了起来。到了 8 月,她几乎每周都会买一个榴莲,作为辛苦工作一周后给自己的奖励。
像小文一样,越来越多消费者在今年夏天感受到了榴莲价格的变化。社交平台上,有关榴莲降价的话题接连引发讨论,# 榴莲价格彻底崩了 #等话题一度冲上热搜;在水果店直播间、商超促销区和电商平台,低价榴莲也频繁出现。曾经需要反复考虑才会购买的 “水果之王”,似乎正逐渐进入更加日常的消费场景。
话题 #榴莲价格彻底崩了# 冲上社交平台热搜,图源:微博热搜截图
不过,消费者感受到的 “便宜”,是否意味着榴莲价格真的普遍下降?这轮降价只是集中上市带来的季节性波动,还是进口来源、产区供给和市场竞争共同作用的结果?当前的低价能否延续,未来的榴莲价格又将如何变化?
01
中国人离 “榴莲自由” 更近了吗
榴莲,锦葵科榴莲属常绿乔木,原产于泰国、菲律宾、马来西亚等东南亚热带地区 [1],对气候条件颇为挑剔,通常需要在终年温暖、湿润且无霜的环境中生长。产区集中、鲜果储运难度较高,再加上跨境运输等成本,使榴莲长期位于中国水果市场的中高端价格带,“水果之王” 的称号由此深入人心。
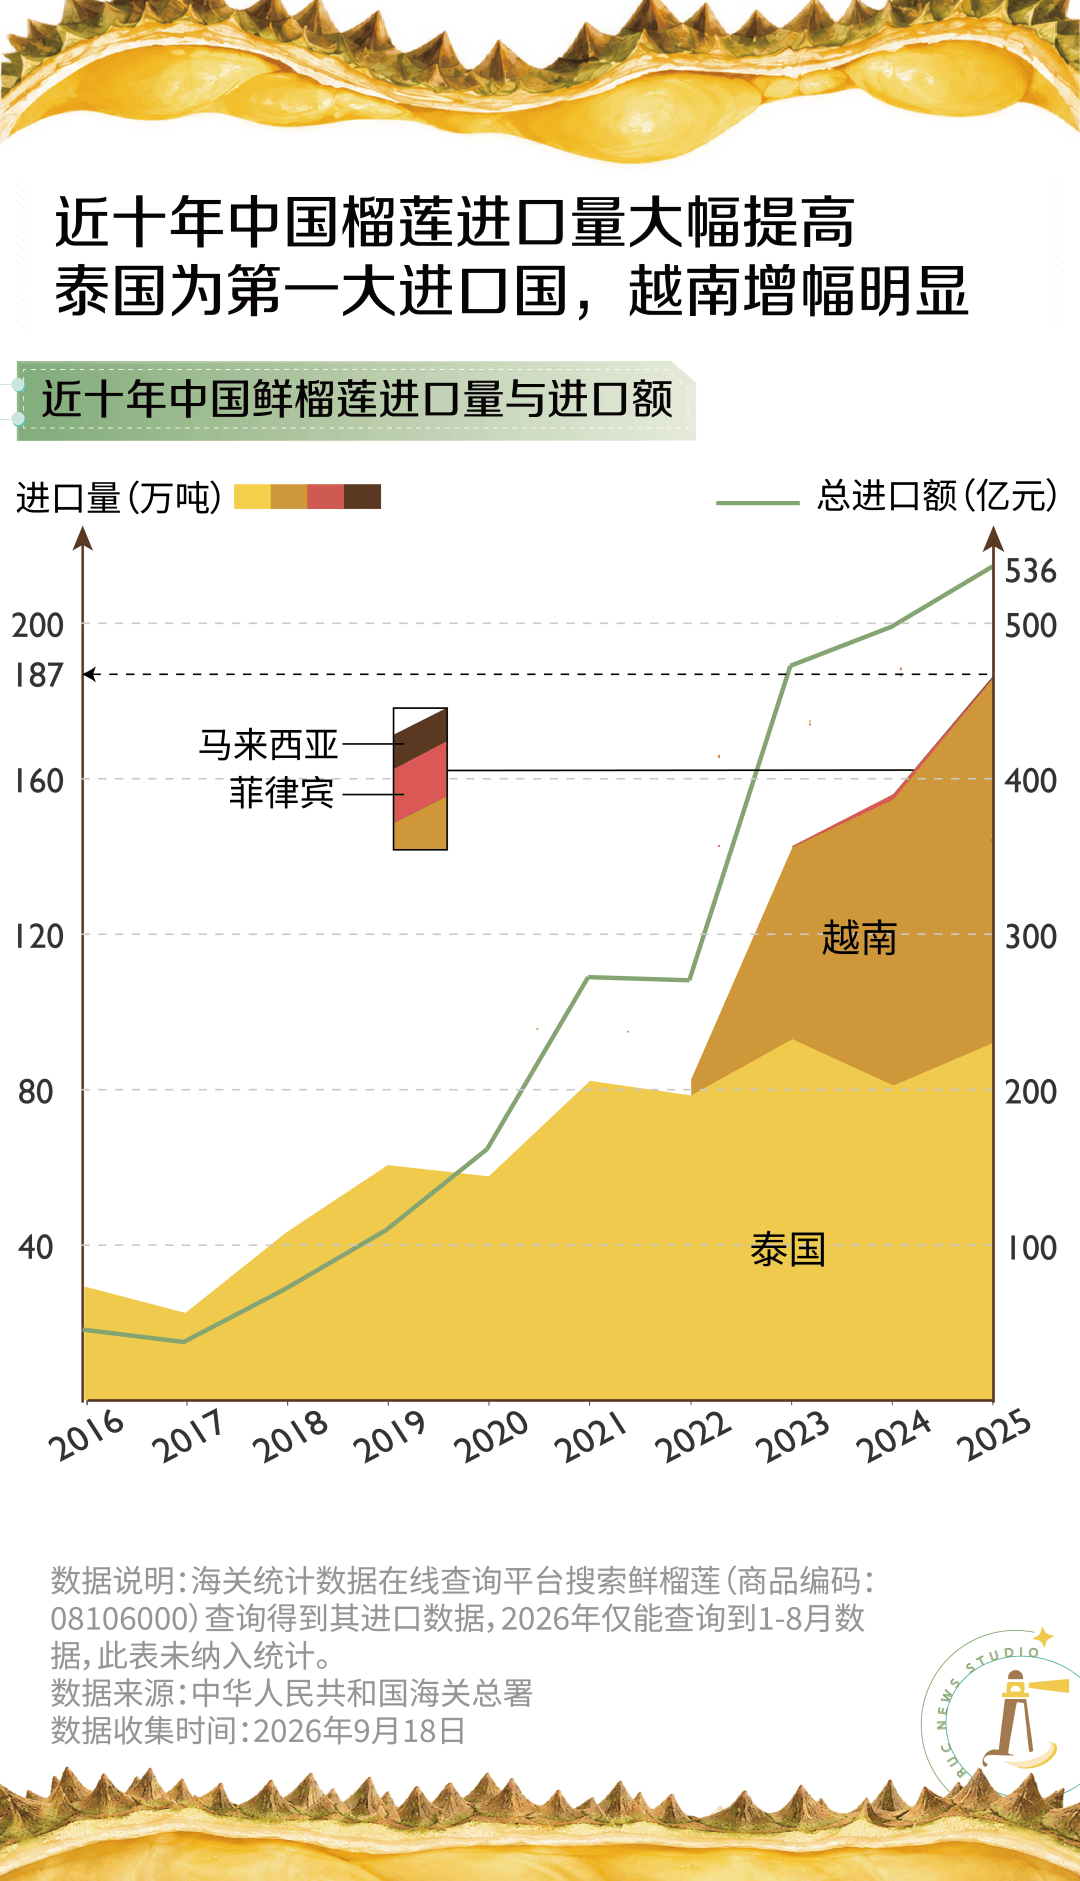
受生长条件限制,中国榴莲市场长期依赖进口。2003 年,泰国成为首个获准向中国直接出口鲜食榴莲的国家 [2]。随着关税下降、贸易渠道逐步打通,泰国榴莲开始大规模进入中国,并在此后近二十年间长期占据市场主导地位。近五年来,这一相对单一的供应格局开始改变。2022 年,越南鲜食榴莲获得中国市场准入 [3];此后,菲律宾和马来西亚鲜食榴莲也相继取得输华资格 [4][5]。随着进口来源不断增加,中国市场的榴莲进口规模持续扩大。如今,榴莲早已不再是中国进口水果市场中的小众商品。
很长一段时间里,金枕几乎是许多中国消费者对榴莲的全部认知。随着榴莲进口量与消费量的提升,消费者面对的已经是一个按产地、品种、风味和价格分层的成熟市场。《2026 抖音电商榴莲消费趋势报告》显示,过去一年抖音电商累计售出各类鲜榴莲超 3000 万单,成交额同比增长 142%,消费用户数同比增长 126%[6]。
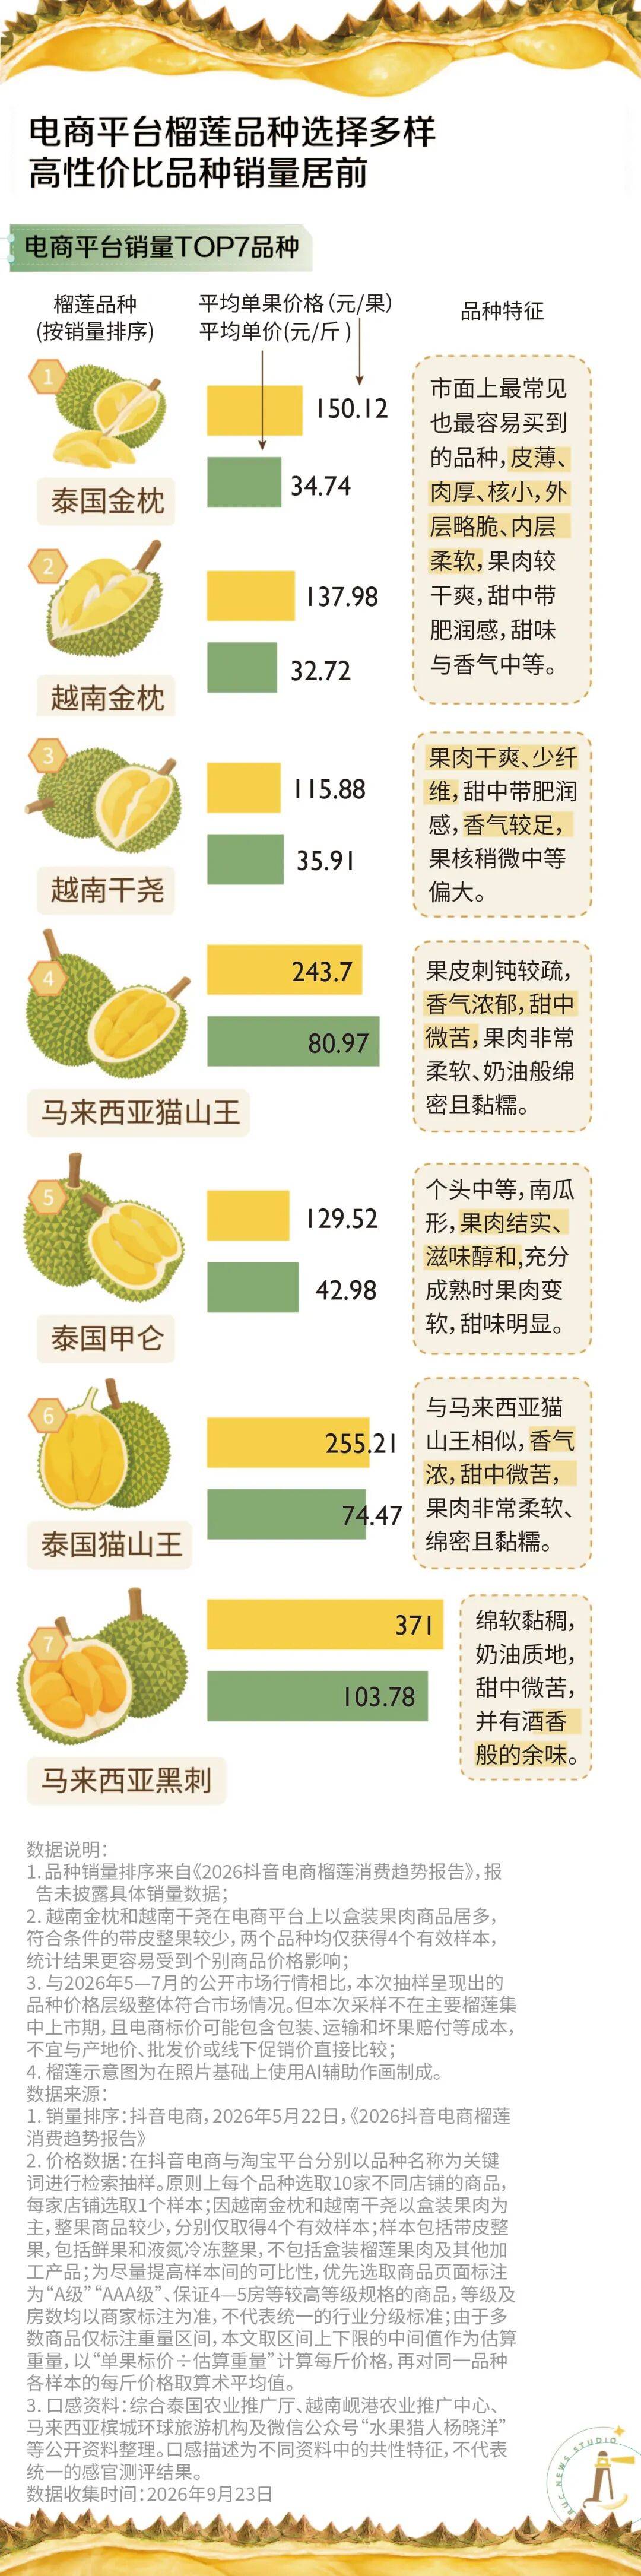
主流品种依靠相对适中的价格占据较大销量,高端品种则凭借风味和产地特征吸引特定消费群体。泰国金枕年销量超 2400 万单,占据榴莲品类整体成交额近八成;越南金枕、越南干尧以高性价比优势位列第二、三位;高端品种马来西亚黑刺成交额同比增速高达 926%,位居平台增速第一。[7]
今夏榴莲消费的火热,也离不开榴莲的价格变化。榴莲消费存在明显的季节性波动:每年春季,榴莲供应相对有限,价格通常处于高位;随着夏季泰国、越南榴莲集中上市,进口量增加,价格逐步回落。中国海关总署发布的榴莲进口数据显示,2026 年中国榴莲的进口成本进一步下降,8 月份鲜榴莲进口均价为 11.69 元 / 斤,明显低于 2024 年的 14.63 元 / 斤和 2025 年的 13.16 元 / 斤;冬季榴莲价格同样低于往年同期。广州江南果菜批发市场是海运进口榴莲进入国内流通体系的重要中转节点,其价格监测同样显示,2026 年 7 月和 8 月的榴莲月均批发价均低于前两年同期,处于近三年来的价格低位。
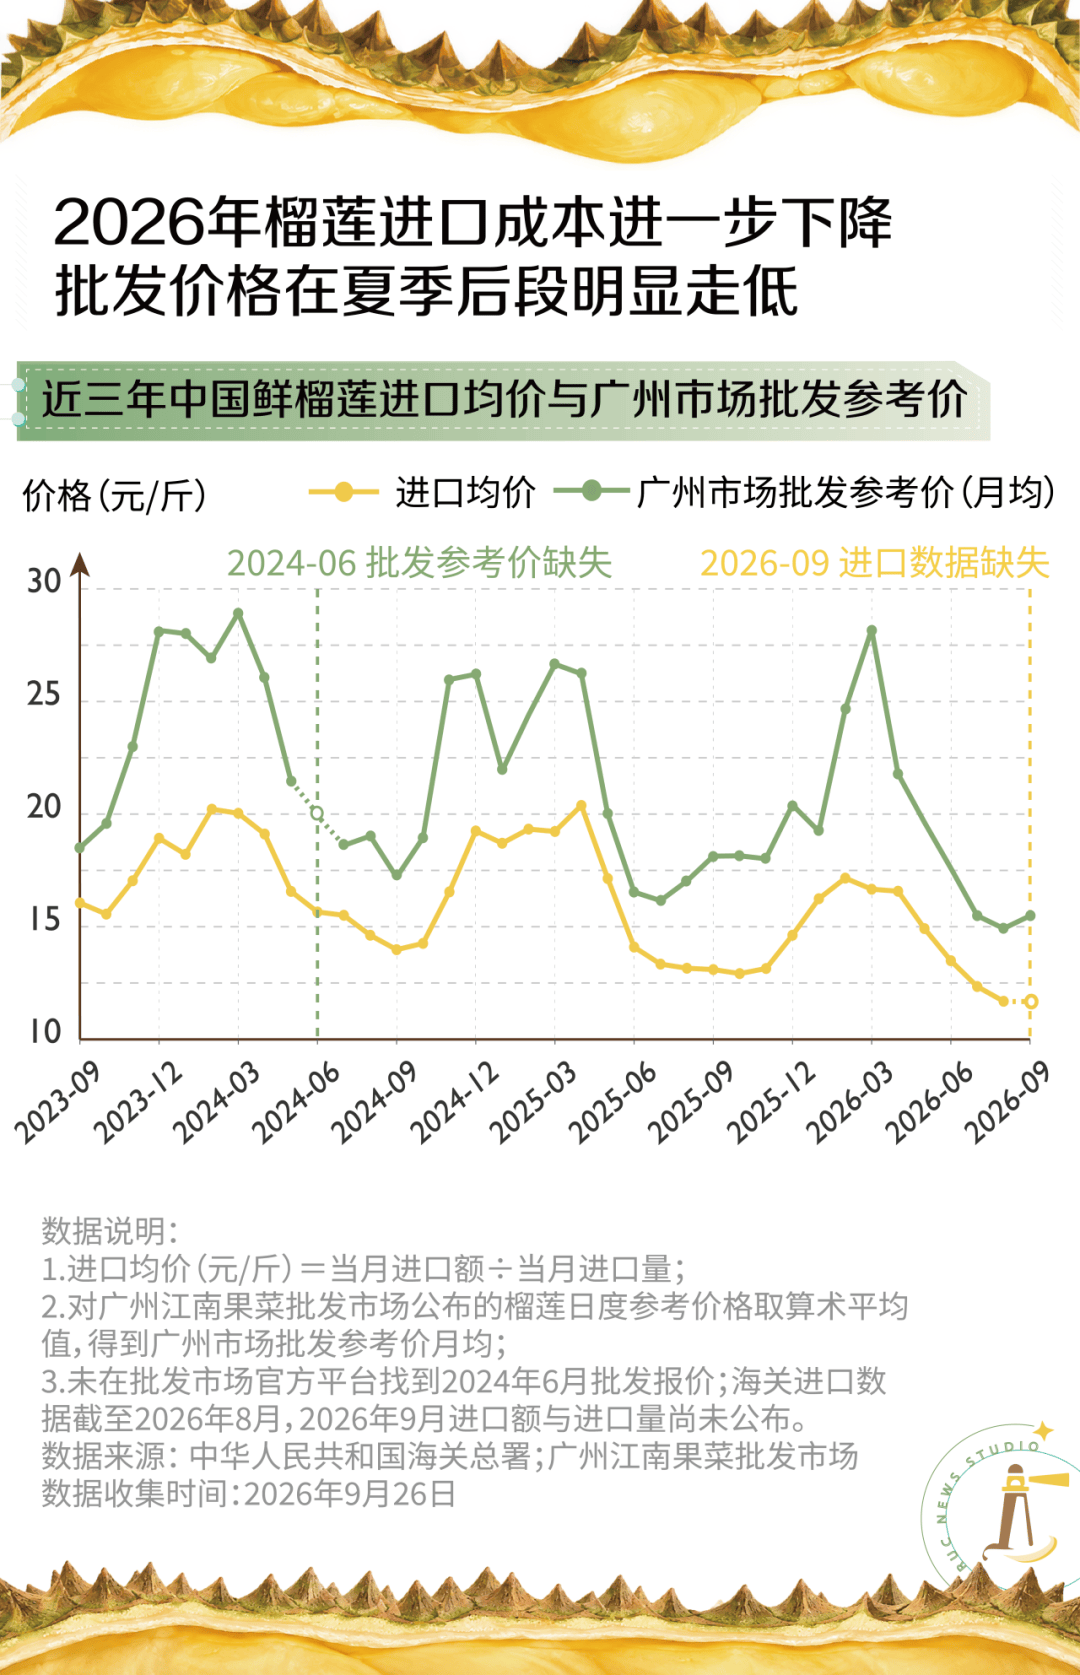
品种增加、价格走低,中国消费者似乎比过去更接近 “榴莲自由”。榴莲为什么越来越便宜,这样的 “自由” 是季节性波动的偶然还是客观规律的必然,还需要从生产到销售的长链条中寻找答案。
02
为了中国市场,东南亚砍掉了橡胶树
榴莲价格的走低,首先是一场供给侧竞赛的结果。榴莲是典型的长周期作物,从种苗定植到稳定挂果,通常需要五至七年。正因如此,这轮降价的真实起点并不在今年,而在 2018 年前后:当时中国市场的榴莲消费持续升温,价格居高不下,东南亚种植户嗅到商机,砍掉经营多年的橡胶树、咖啡树,把土地让位给榴莲。[8] 一场 “改稻为桑” 式的种植转向,在东南亚产区蔓延开来。
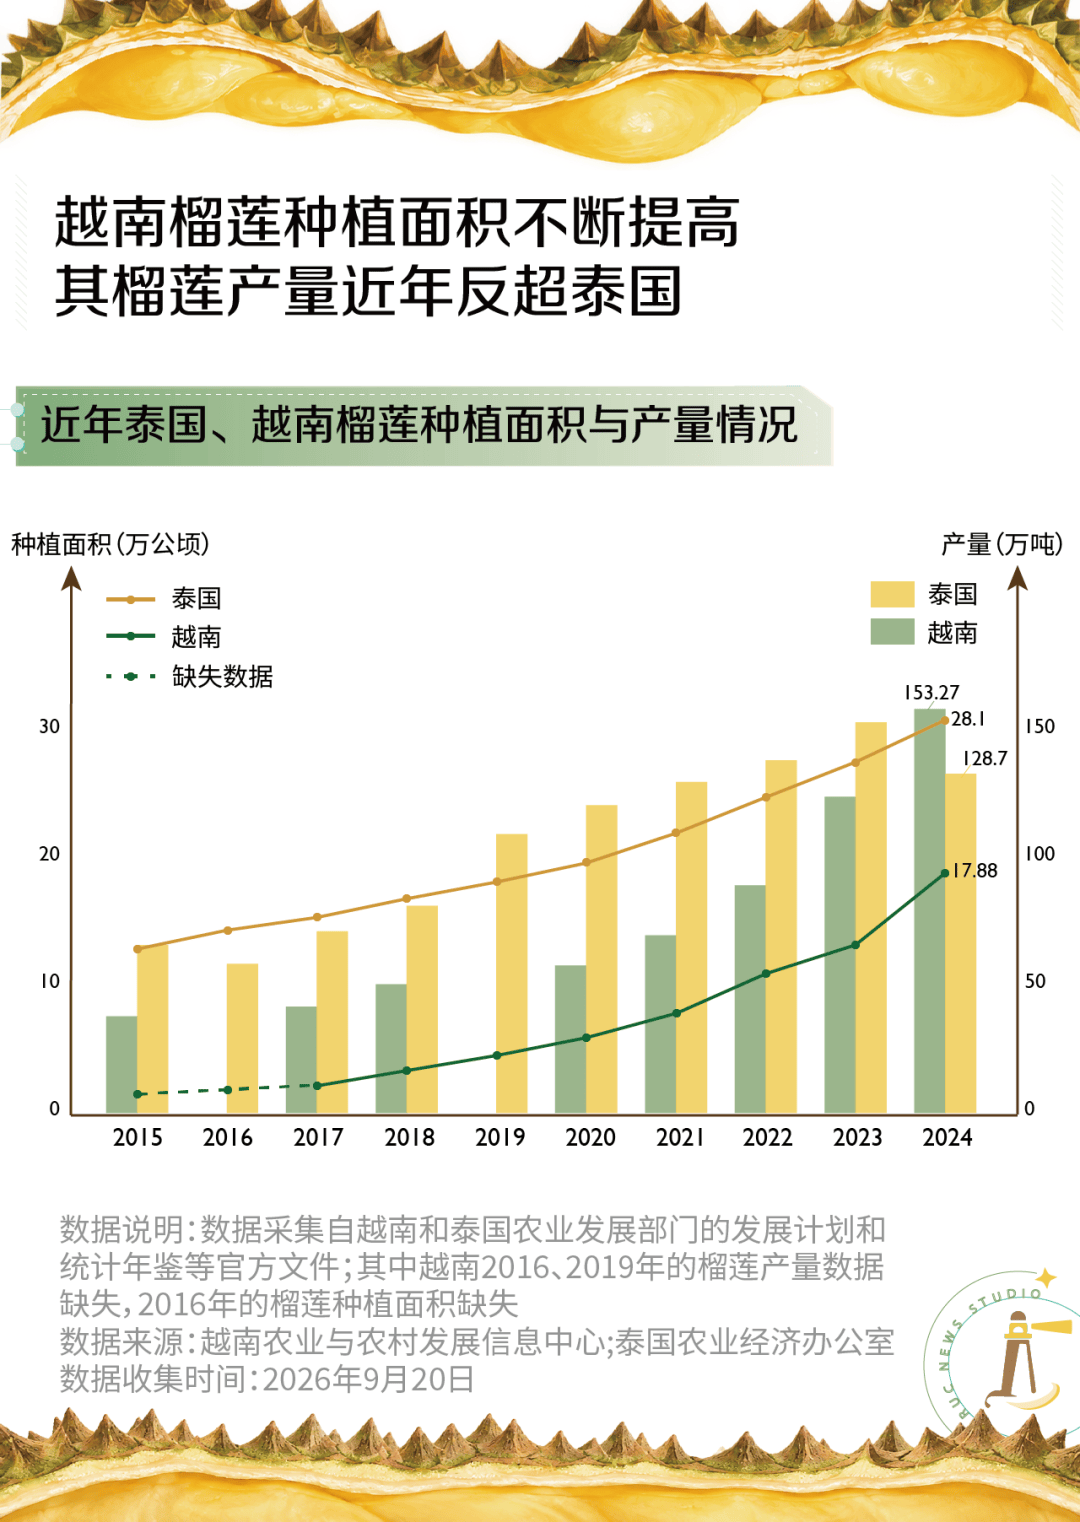
在这轮转向中,越南的动作最为激进。越南农业与农村发展信息中心的统计显示,越南榴莲种植面积从 2015 年的约 1.2 万公顷一路扩张至 2024 年的 17.88 万公顷,九年间扩大至近 15 倍;2024 年,越南榴莲产量达到 153.27 万吨,首次反超泰国(128.7 万吨)。[9] 泰国原有的榴莲种植体量更大,面积稳定在 28 万公顷左右的高位,扩张幅度相对温和,但同样在更新果园结构,新增挂果面积陆续释放。
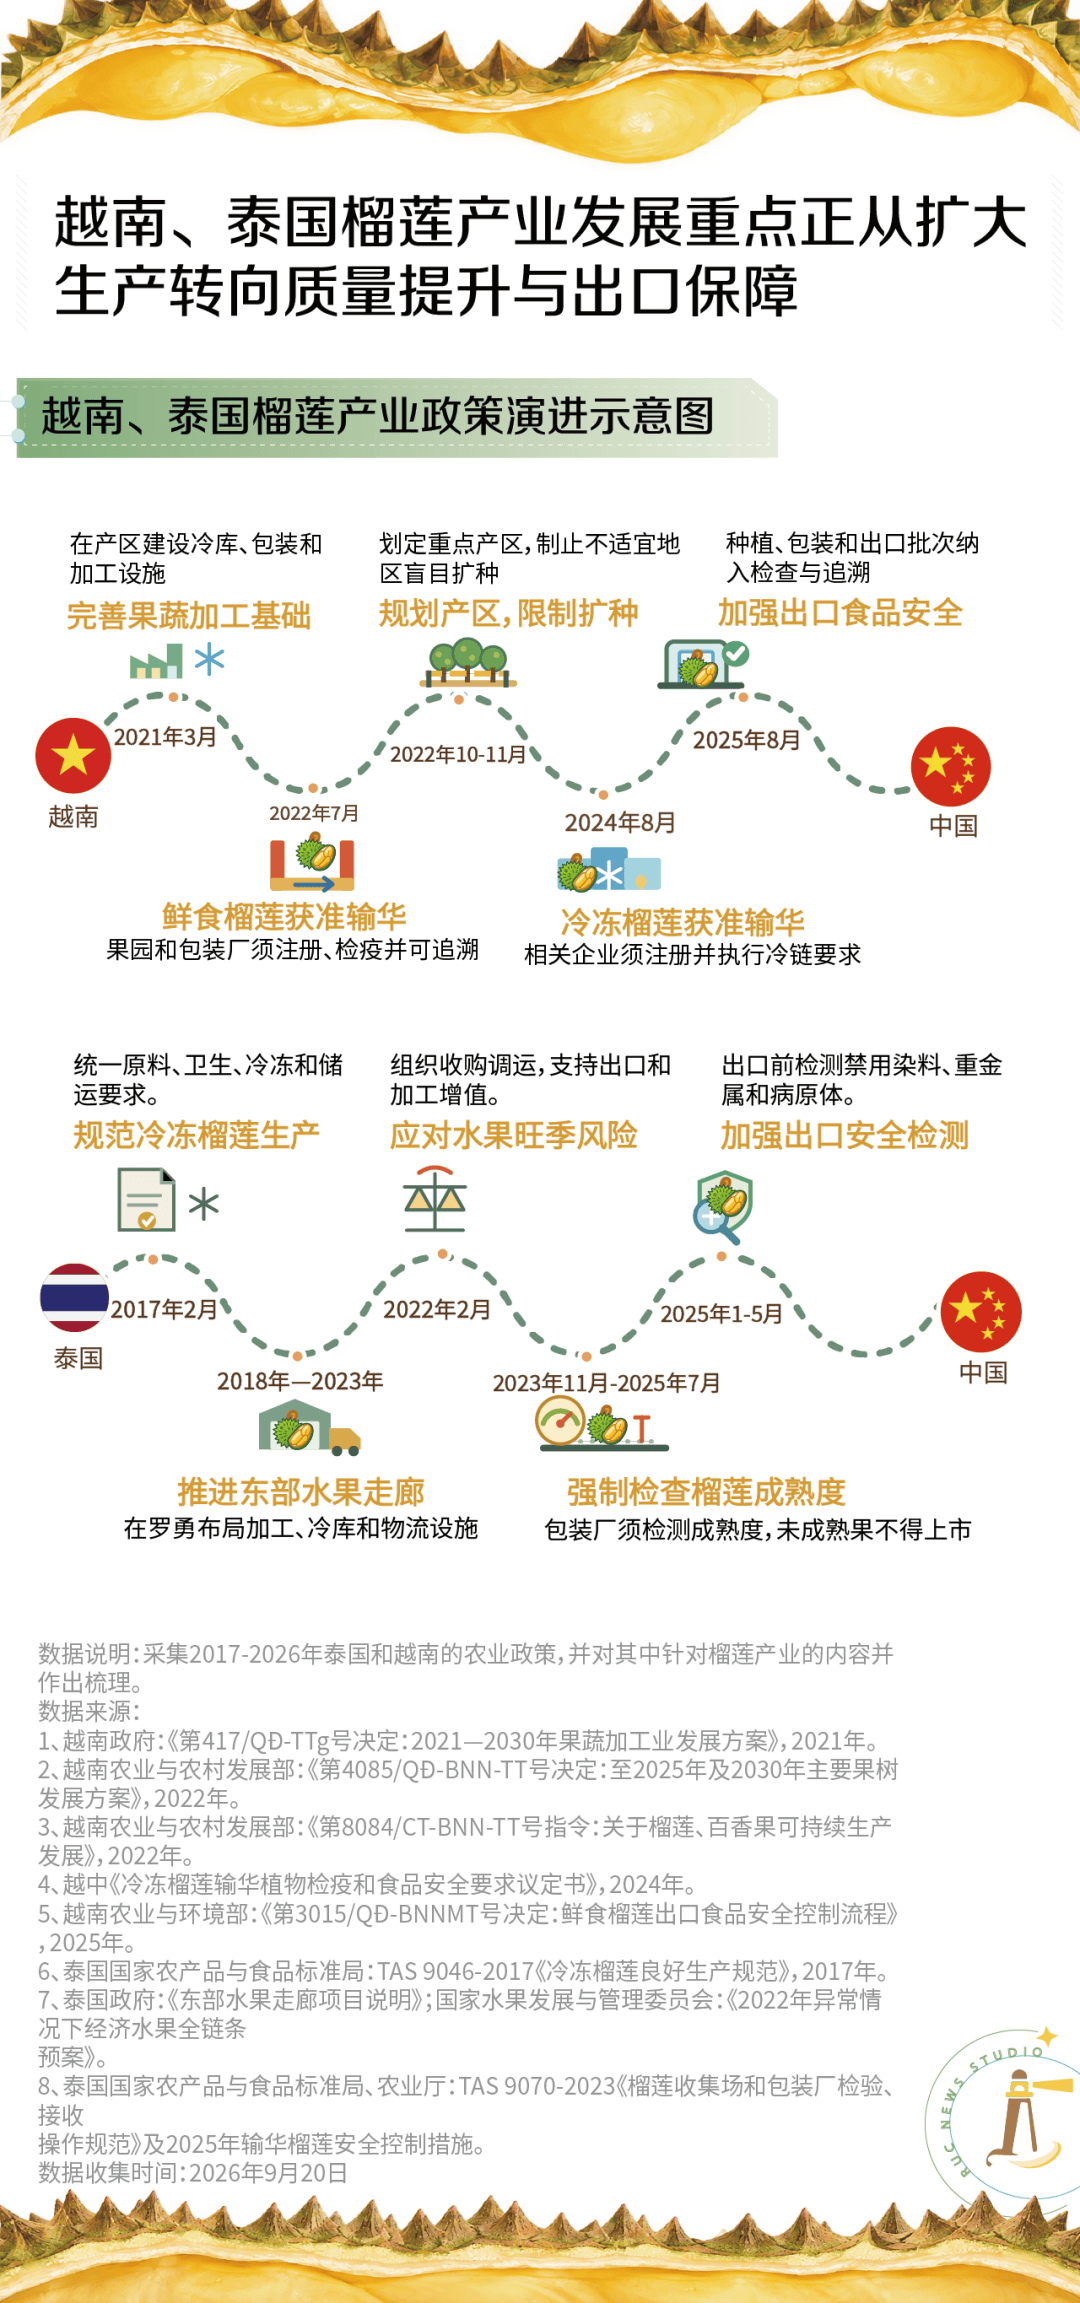
政府的角色同样关键 —— 这不是种植户的单打独斗,而是一场有政策护航的产业动员。梳理越南、泰国近年出台的榴莲相关政策,可以看到一条清晰的传导路径。
其一是基建先行,降本增效。越南 2021 年出台《2021—2030 年果品加工产业发展方案》,在产区布局加工厂、冷库和包装设施 [10];泰国则在 2018 年至 2023 年间推进 “东部水果走廊” 建设,在罗勇府等地配套加工、冷库与物流设施,压缩榴莲出园后的损耗与流通成本。[11]
其二是规范生产,提高质量。越南要求输华果园和包装厂注册登记、通过检疫并可追溯;泰国自 2023 年 11 月起强制检查榴莲成熟度,未成熟果不得上市,2025 年又在出口环节增加了对禁用染料、重金属和病原体的检测。
其三是限制与托底并举,防范风险。越南 2022 年划定榴莲重点产区,制止不宜种植区的盲目扩种;泰国则在水果旺季组织收购调运、支持加工增值,为果农兜住行情波动的底线。
通往中国市场的准入本身,也是政策的产物。2022 年 7 月,中越签署议定书,越南鲜食榴莲正式获准输华;2024 年 8 月,越南冷冻榴莲跟进放行。至此,继 2003 年的泰国之后、越南、菲律宾、马来西亚也相继拿到中国市场的 “门票”,多国货源同场竞价,供给端的竞赛全面展开。
东南亚使出的浑身解数,中国消费者已经用钱包投了票:海关总署数据显示,中国鲜榴莲进口量从 2016 年的约 30 万吨增长至 2025 年的 187 万吨;进口均价也从 2023 年同期的 15 元以上,跌入了 11 元区间。供给端的每一分投入,最终都体现在了价签上。
面对如此巨大的市场,中国自己也在发力。目前我国榴莲种植面积榴莲种植面积超 5 万亩(约 0.54 万公顷),主要集中在海南。[12] 2026 年,农业农村部将海南榴莲等热带水果纳入国家级优势特色产业集群,安排 2 亿元中央财政资金支持 [13];中国热带农业科学院选育的耐寒品种,部分农户的种苗存活率提升到了 95% 以上。[14]
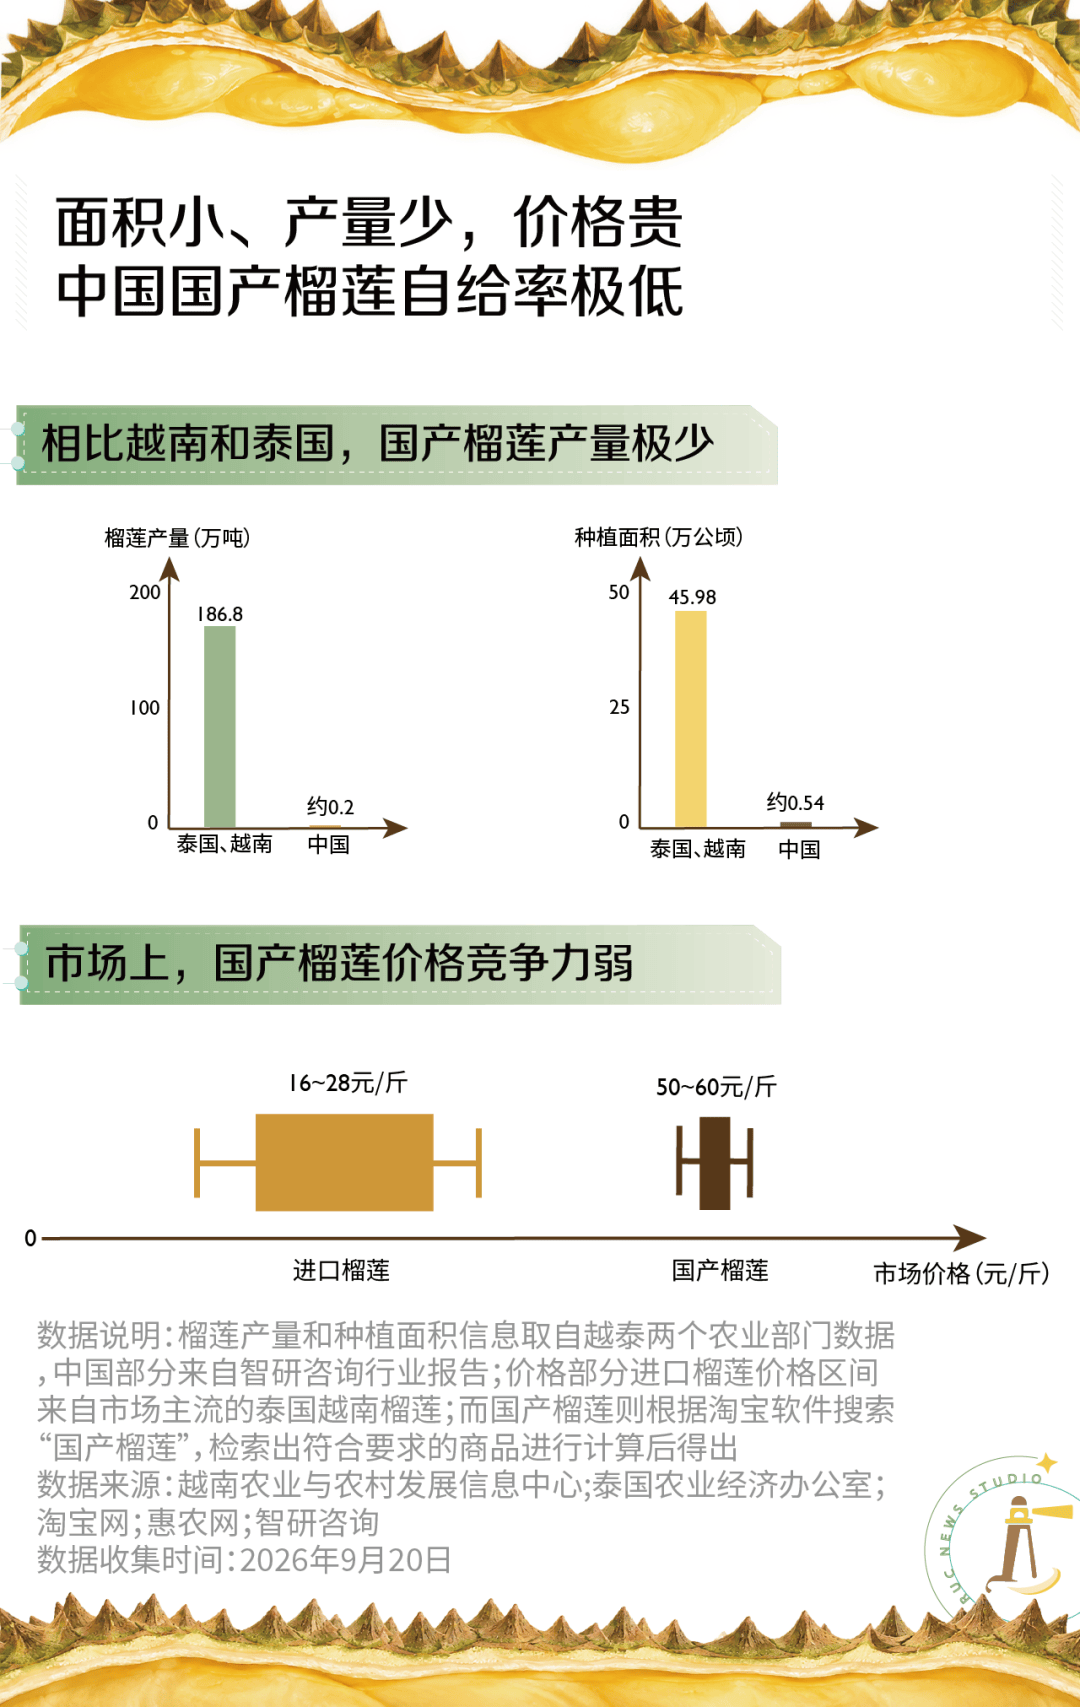
但是,国产榴莲短期内还改变不了市场格局。2025 年,泰国和越南合计生产榴莲约 186.8 万吨,中国的产量仅约 0.2 万吨,自给率不足 0.2%;市场上,进口榴莲的主流价格带在 16—28 元 / 斤,国产榴莲则普遍在 50—60 元 / 斤,靠 “树上熟” 的差异化维持高价。换句话说,中国消费者的 “榴莲自由”,目前几乎完全由进口撑起;国产榴莲更像是高端市场的补充,而非进口的替代。
而当东南亚的重金投入陆续兑现成挂果的果树,另一本账也随之到期:扩种是真的,降价也是真的,那么,代价由谁来付?
03
扩种的账,到了要还的时候
2018 年前后种下的树,如今正集中挂果。泰国农业推广与发展办公室第五区统计,2026 年泰国南部榴莲可采收产量约 75.25 万吨,同比增长 32.2%[15];越南全国产量也在 200 万吨量级。供给在几年内被迅速叠高,进口需求的增长却跟不上产地扩张。价格压力,最先落在链条最前端。
在泰国南部,本产季初期金枕产地收购价尚有每公斤 80 至 120 泰铢,到 7 月多数产区已跌至 40 至 80 泰铢(约 8.8 至 17.7 元 / 公斤),低于上一年平均每公斤约 100 泰铢 [16]。最南端的北大年、也拉、陶公三府,A 级金枕最高收购价只剩 65 泰铢,规格偏小的 45 泰铢,不达等级的甚至只有 20 泰铢。
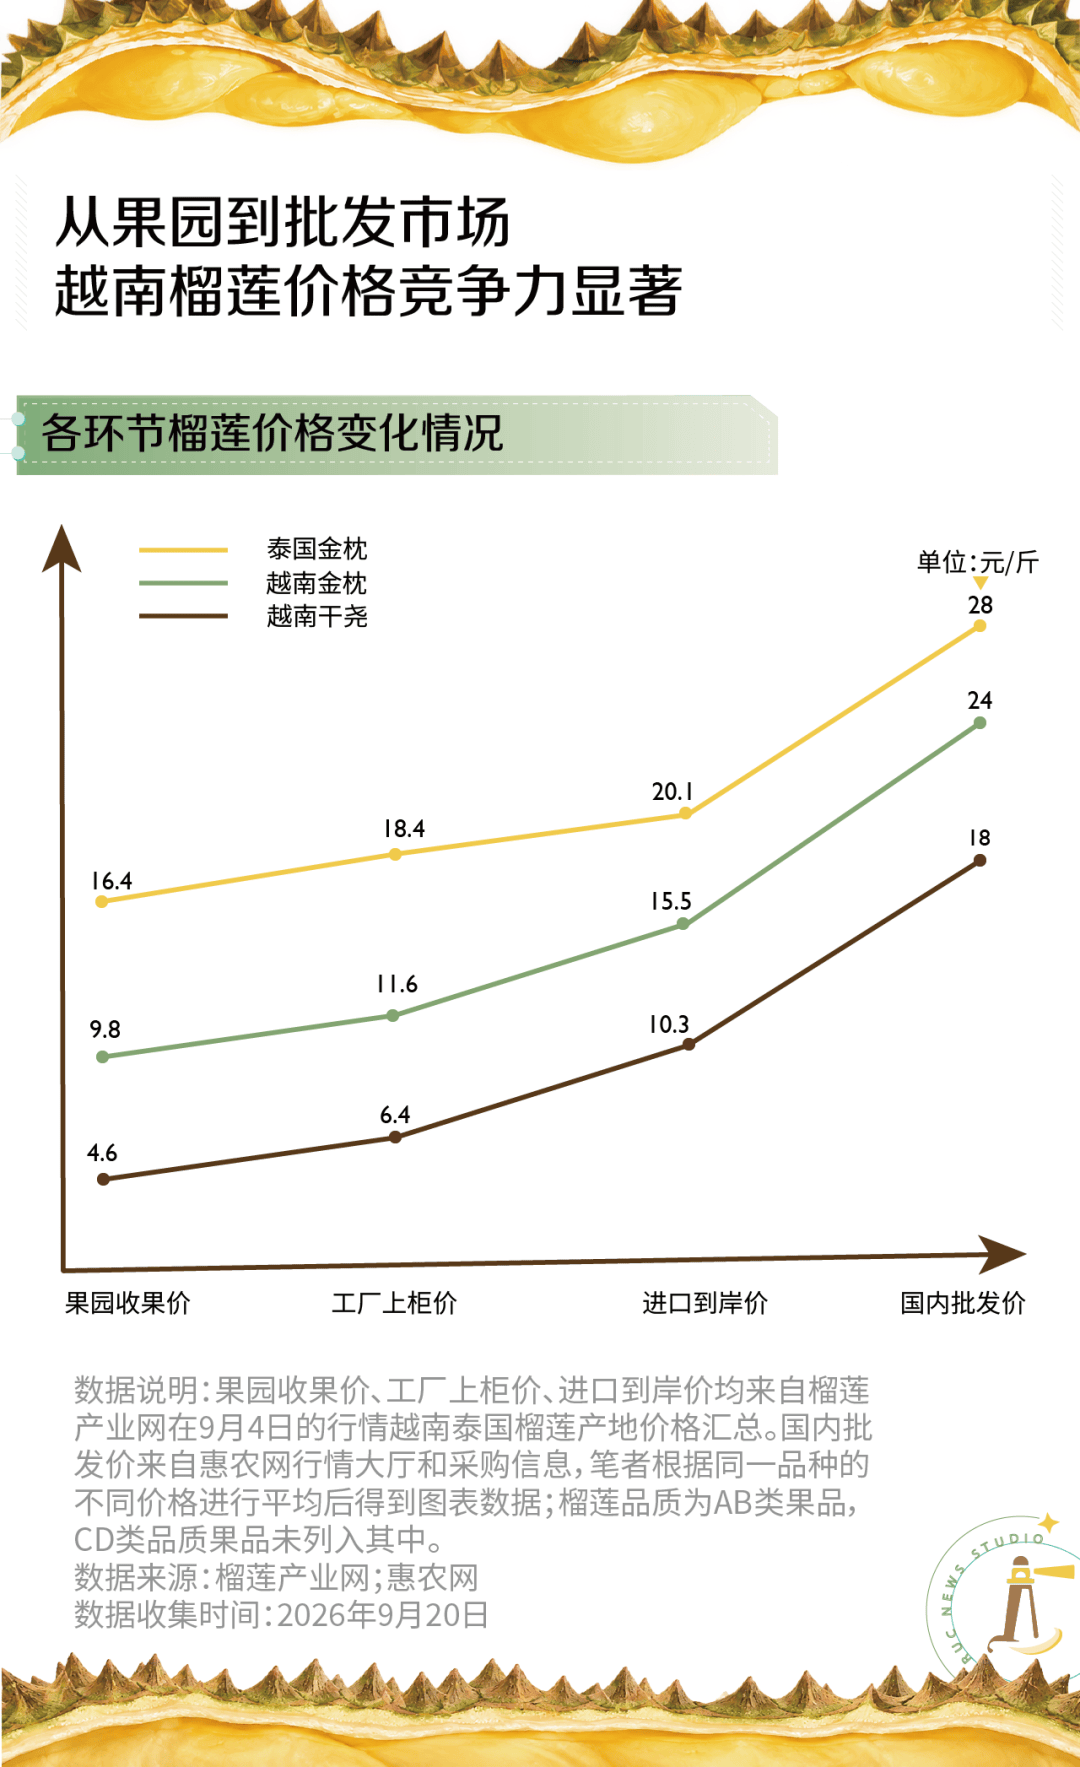
一颗榴莲从泰国果园到中国消费者的购物车,要穿过六个环节 —— 果园收购、出口离岸、到岸、完税、一级批发、零售。中国海关总署数据显示,2026 年 8 月鲜榴莲进口均价为 11.69 元 / 斤,约合 23.4 元 / 公斤 [17];按泰国、越南鲜榴莲零关税、9% 增值税计算,完税成本约 25.5 元 / 公斤。北京新发地 2026 年 7 月 27 日挂牌价显示,泰国金枕 A 级 32 元 / 公斤、B 级 28 元 / 公斤 [18];零售端,A 级约 25.9 元 / 斤(51.8 元 / 公斤),B 级通货约 19.9 元 / 斤(39.8 元 / 公斤)。
需要说明的是,中间两个环节无法按等级核算:海关对鲜榴莲只设一个税则号,只记录金额与重量,不记等级。这意味着 “每公斤必亏” 的结构性倒挂无从证明;能确认的只是阶段性和批次性亏损 ——2026 年泰国榴莲产季中,已有承包商因提前签下的采购价高于采收时市价而亏损 [19]。
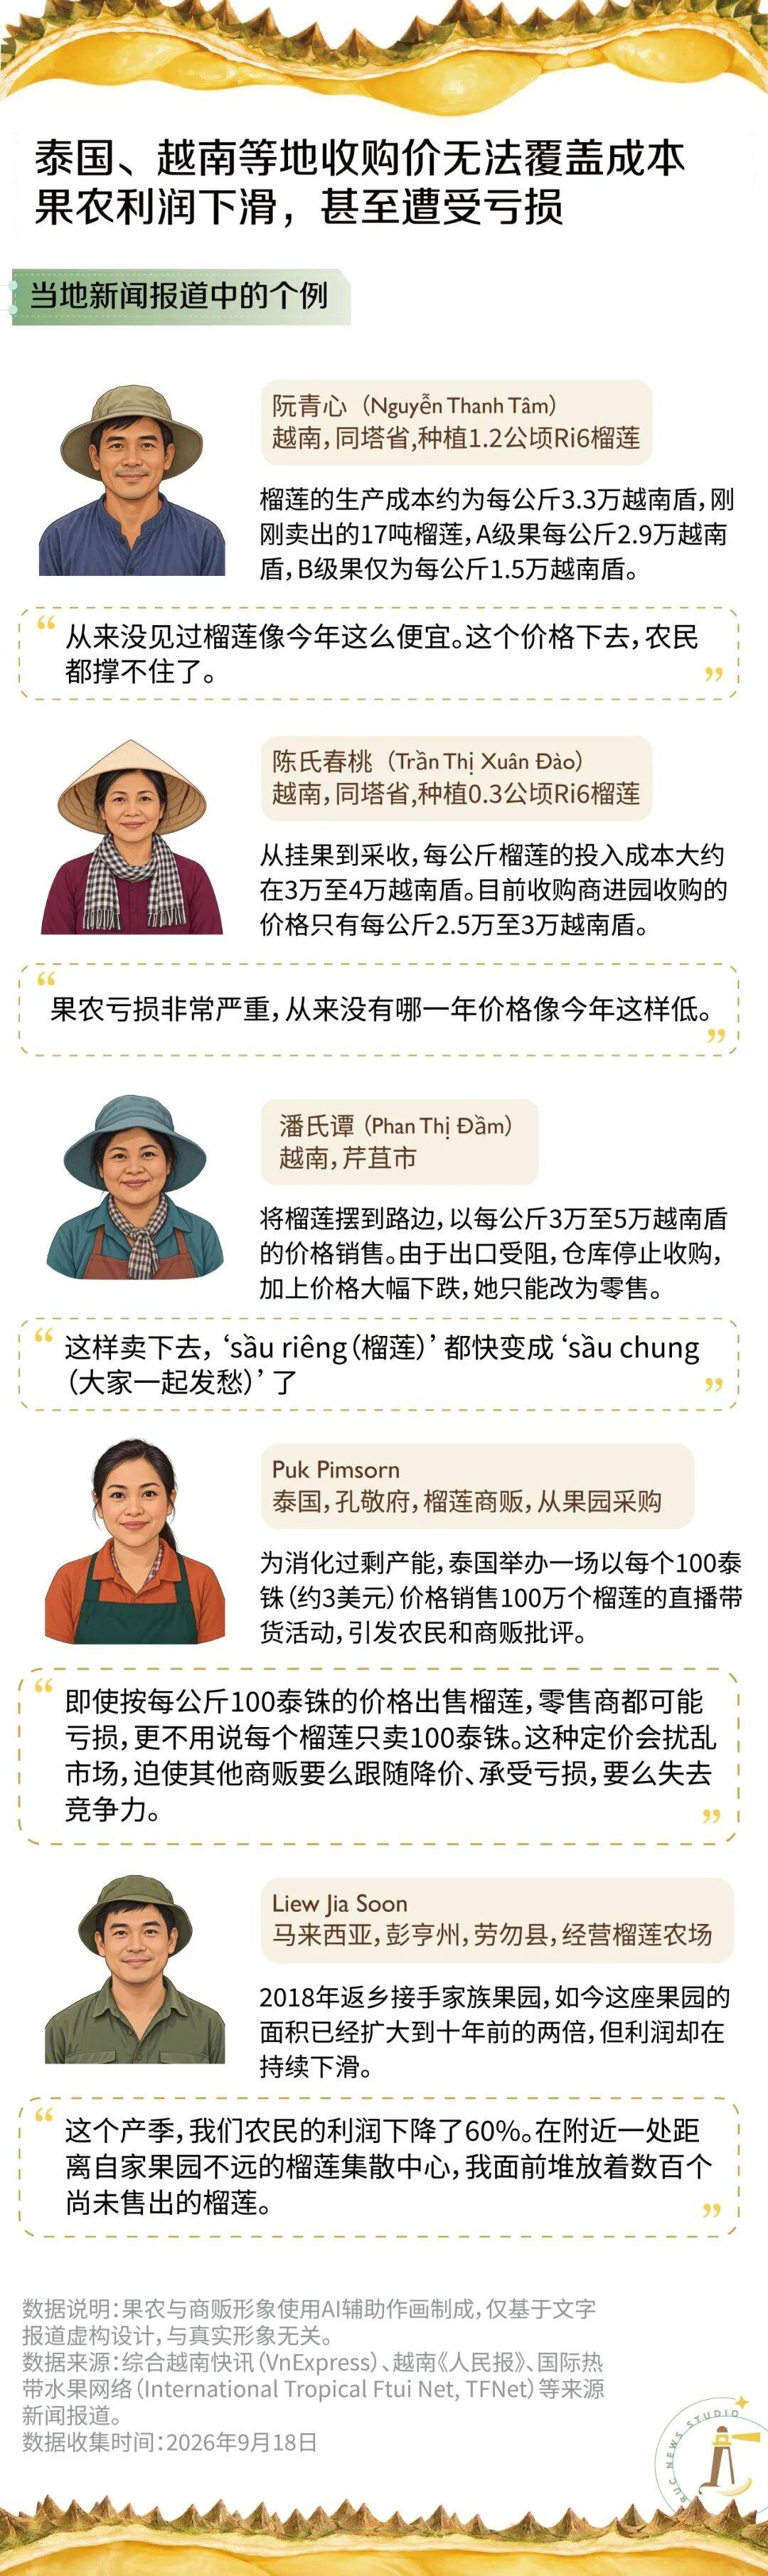
压力沿链条向上传递,最前端的人最先受伤。在越南,湄公河三角洲的 Ri6 榴莲果园收购价一度跌至每公斤 2 万至 2.5 万越南盾,而生产成本普遍在 3 万至 4 万越南盾 —— 果农每卖出一公斤,就要亏掉 1 万至 1.5 万越南盾(约 2.5 至 3.7 元)[20]。
泰国类似。提前签下采购合同的承包商,早先把 AB 级价格定在每公斤 87 泰铢,采收时市价已跌到 80 泰铢并继续下滑,采得越多亏得越多,一些人只能放弃合同 [21];春蓬府一家冷冻加工企业的对华出口,从每天约 10 个集装箱降至 3 至 4 个。纳・东赛说,这是过去七年来南部价格最低的一年;业内估计,新近投入种植的果农中约 30% 至 35% 尚未收回成本。
面对跌价,两国的政策已从鼓励扩种转向稳价与规范 —— 泰国商业部协调东部收购商南下采购,并通过农民援助基金提供补贴,争取把收购价稳定在每公斤 80 至 90 泰铢 [22];越南则把重心转到种植区代码、镉残留与包装厂环节的治理上 [23]。
同样的逻辑也在中国上演。榴莲从定植到盛产需五至七年,海南、云南近年扩下的果园,几年后也要面对市场检验。今天的高价信号鼓励的种植,往往在几年后变成需要消化的供给。对果农而言,种下去的是树,到期的是账。
04
降价的水果,不止榴莲
蓝莓走的是同一条路,只是速度更快。云南推广的 “设施大棚 + 基质栽培” 模式,配合水肥一体化,亩产超过 2000 公斤,是传统方式的两倍多;供应期从每年 11 月延续到次年 5 月,过去靠冬季空档维持的高溢价被技术本身消解。产量随之暴涨:全国蓝莓产量从 2020 年的 34.7 万吨增至 2025 年的 81 万吨,中国成为全球最大生产国;2026 年 3 月集中上市后,云南优质蓝莓地头价跌至每公斤 30 元,同比降幅约 50%[26]。
进口品种同样未能幸免。2025 至 2026 产季,智利车厘子产量预计达创纪录的 65.5 万吨,其中九成以上供应中国;直航中国的 “车厘子快线” 增至 32 班,运输环节持续压缩 [27]。山姆会员店 3J 级智利车厘子从 2025 年 11 月的 159.9 元 / 公斤,降至 2026 年 1 月的 79.9 元 / 公斤 [28]。
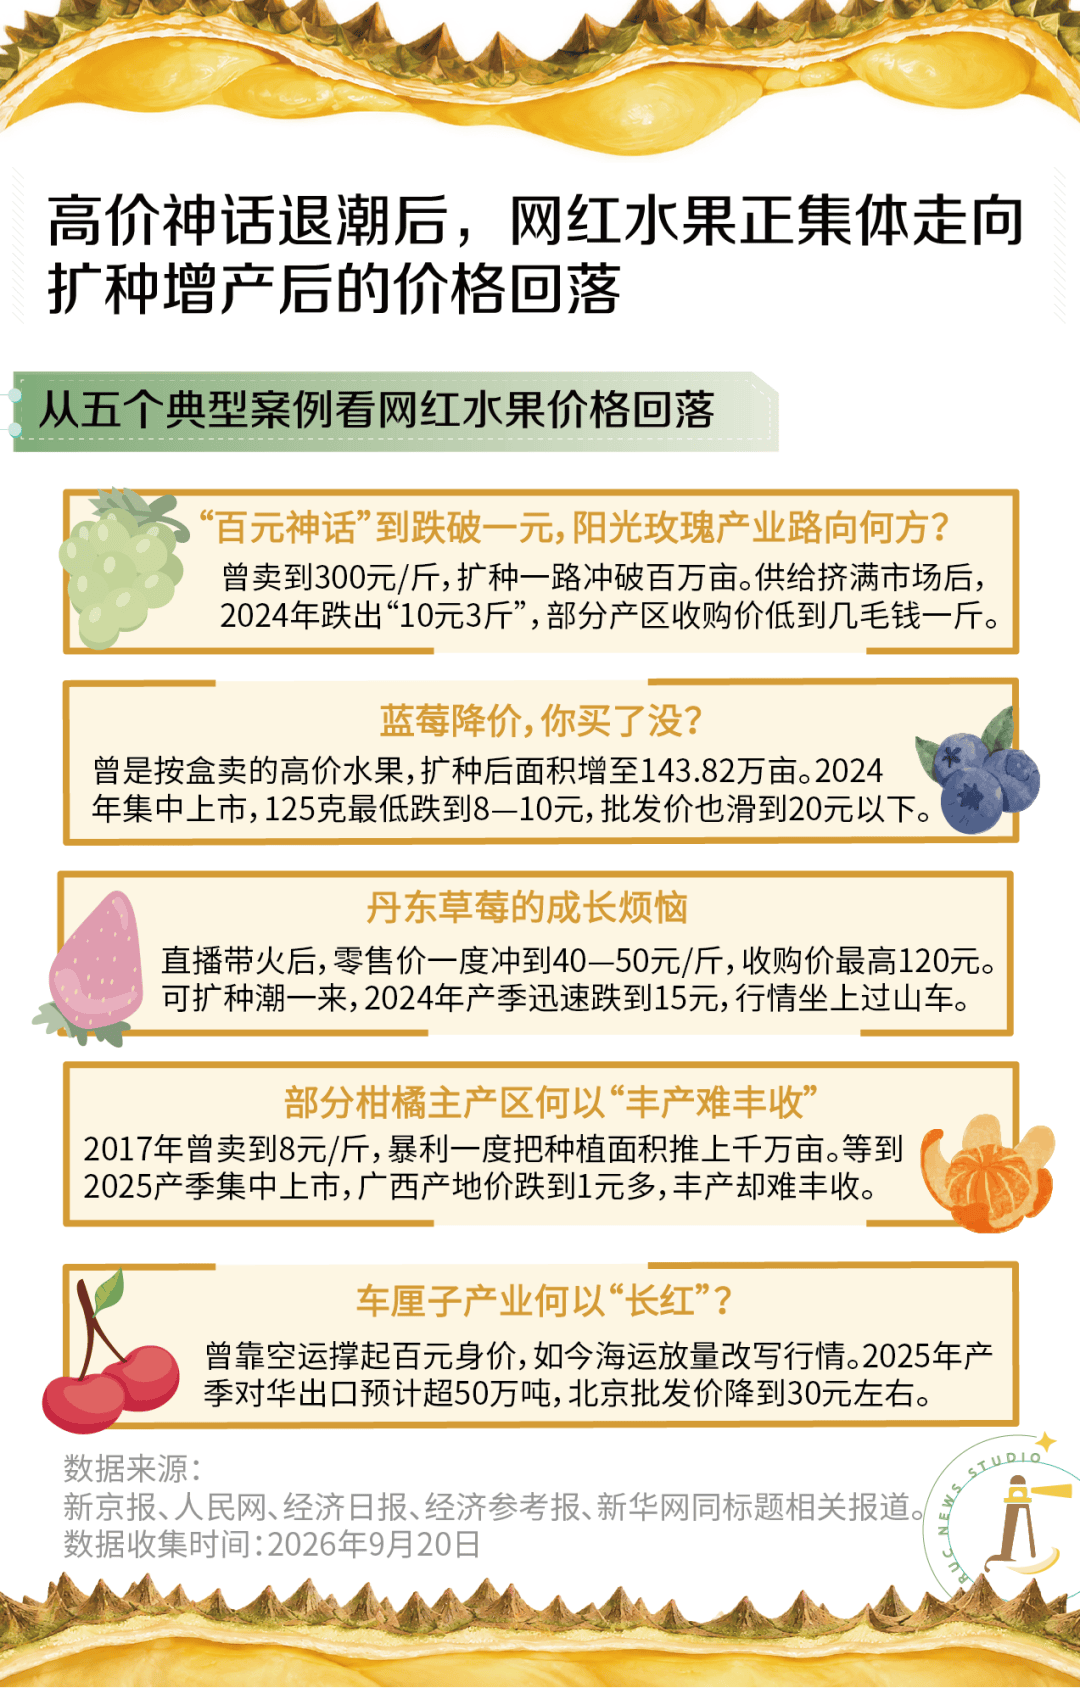
这些品种的路径几乎一致:高价打开市场,高利润驱动扩种,几年后新增产能集中上市,价格快速回落。技术缩短了育苗周期,冷链压缩了运输损耗,电商直连产地砍掉了中间环节,三者都让价格下行来得更快、更彻底。
但降价从来不是均匀发生的。跌得最狠的,往往是通货和次果;真正稳定、有标准的果子,价格并未同步塌陷。在马来西亚,普通甘榜榴莲产地收购价跌至每公斤 2.7 令吉,而采摘、运输、分拣的综合成本就要 5 到 6 令吉,卖一斤亏一斤 [29];同期具备对华出口资质的果园,价格仍相对坚挺。蓝莓地头价腰斩的同时,高品质大果径产品依然抢手。市场正在把 “只要是这个品种就值钱”,改写成 “达到这个标准才值钱”。
对消费者而言,这当然是难得的 “自由”:过去按颗计较的水果,如今可以按斤买回家。对果农,则是一场周期洗礼 —— 同样的扩张逻辑,种下时是希望,收获时是账单。一棵榴莲树从栽下到结果需数年,价格和销路却可能在一个产季里改变。市场需求、果品质量与种植规模能否衔接,决定着这笔投入能否收回。