@汪有:昨天刷到一张图,比较历年 8 月居民部门新增贷款额,2026 年 8 月首次出现负数了,就是大家都在还贷款,而不借钱。
我一看,这不就是当年日本房地产业也走过的道路。
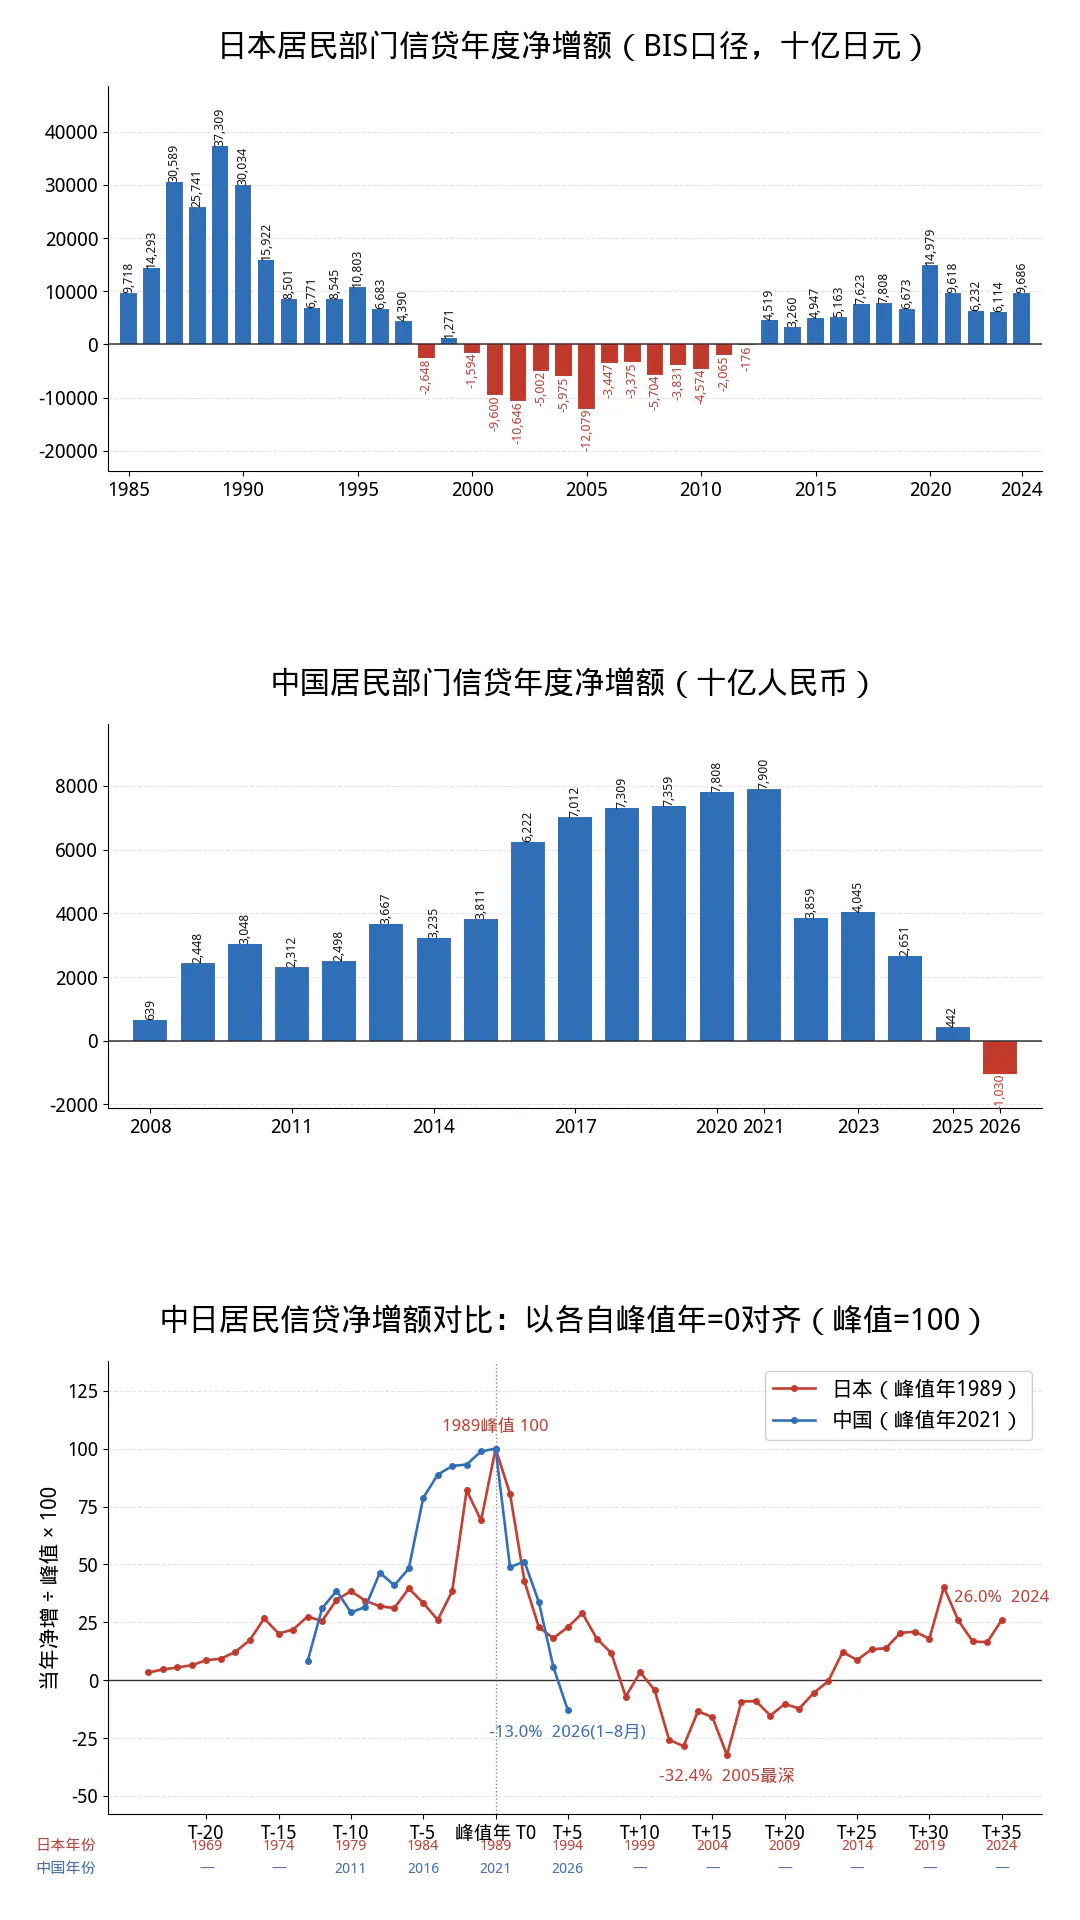
我直接做了一张更细致的图表,如图 1,这三张图对比了中日房地产周期中,每年新增贷款额。
对比一下还挺有意思。
【日本的周期】
图 1 的第一张表,日本的情况,他们已经走过了完整的周期。
居民部门信贷净增在 1989 年见顶,见顶后还支棱了一段时间。
大家还在借钱。
9 年之后,1998 年,净增首次转负,此后除 1999 年又支棱了一下,微微转正外,之后连续 15 年全是负数。
最底部是 2005 年的负 12.1 万亿(峰值的−32.4%)。
居民在这 15 年里辛辛苦苦还贷,从 1997 年末欠 377 万亿日元,还到 2012 年约 307 万亿,还了大约 20%。
到了 2013 年,大家又敢借钱了,不再是负数了。
到了 2019 年达到小高峰,达到峰值 40% 左右,又被疫情压了下去。
现在达到 1989 年的 26%,还没有回到 2019 年的水平,更加难以回到 1989 了。
不过还会慢慢增加。
【我们的情况】
图 1 中间那张表,我们显然没有走完周期,现在刚开始出现负数第一年而已。
约等于日本的 1998 年。
我们在 2021 年见顶,7.9 万亿元人民币。
和日本不一样,看图 1 下面那个表,我们把两国峰值对在一起,日本的峰值曲线比较尖,急剧上升,但掉下来比较缓慢。
我们是峰值前有个小平台,2016 年就 6.2 万亿,到 2021 年的 7.9 万亿,连续 6 年大家心态都很好,很敢贷款。
甚至 2019 年影响到日本的疫情,在初期对我们也没什么影响,到了 2021 年还在贷款。
这 6 年对应最近一轮房地产大周期,居民杠杆率(含公积金口径)在 2022 年前后见顶约 72%。
但回落很快:2022 年腰斩。
2026 年 1-8 月,居民贷款净偿还了 1.03 万亿,是近年来首次净偿还。
【两边对比】
图 1 下面那张图。
能看出来我们房地产周期发展比日本快:
1. 加杠杆阶段我们更快,日本从很低的位置爬到峰值用了 24 年;中国从 2008 年开始,爬了 13 年。
去杠杆阶段我们也更快,日本 1989 年是峰值,第二年只比上一年打八折。
我们是第二年砍半。
日本从峰值到出现净偿还用了 9 年,我们是 5 年。
爬坡周期到净偿还周期上看,我们的速度都是对方的 2 倍。
我们在 18 年里走过了日本 33 年的道路。
【未来有什么】
我也不能判断未来,两国国情不同不能盲目对比。
日本当年是企业与居民双杀,企业也能炒房(之前我视频讲过),中国目前主要是居民端;
日本是汇率与出口环境恶化叠加,我们目前仍然是顺差;
我们还有一些调控,限购什么的,这导致了 6 年的平台期,6 年里分批释放了需求,不然我们本可以更陡峭,第二年就高峰,然后迅速回落。
日本转入净偿还,重叠对应日本失去的二十年。
居民从加杠杆到还钱,流通货币变少了,造成了通货紧缩。
日本进入净偿还周期后,还了 15 年钱,我们还钱速度更快,可能七八年就还完了。
而且也不用全都还完,日本还了 20% 就又开始借钱了。
那就是走出净偿还的一天。
放到微观上,我家的房贷这些年已经被我提前还了一大半了。
赶快还完我的底气也会更足的。
日本的谷底是净偿还占到借贷峰值的 - 32%。
我们今年前 8 个月,来到峰值 - 13%,未来可能还会进一步还钱。
从这个数据来看我们确实还得快。
好处是早还完早再借,再拉动经济,不用真失去 20 年。
坏处是这两年在座的各位体感会比较明显。
现在图 3 下图的右侧,日本线右端也给出了事实:
去杠杆结束后信贷会重新正增长,继续拉动经济,现在东京房价又在上涨了,只是转正 12 年,还难以回到峰值的高度。
– –
以及:
这些数据不能直接盲目对比,统计口径不太一样。
我用的是国际清算银行(BIS)的数据,是相对准确的平台,但中国 2025-2026 的数据他们还没统计,是网上搜到央行数据放上去的。
2026 只统计到 8 月,央行和 BIS 口径会出现一些差异,问题不大。
BIS 的统计口径会大一点,经营贷消费贷也算,比我们这个多一些,总体看个趋势吧。
祝大家都能早日还完。
一起尽快走出经济周期。
还不疼。